Ein Beitrag von
Wise + AI
Veröffentlicht am
12.10.2026
Aktualisiert am
12.10.2026
Lesezeit
4 min
Warum der digitale Euro mehr ist als nur digitales Geld
Die Art und Weise, wie wir bezahlen, verändert sich rasant. Kontaktlose Kartenzahlungen, Mobile Payment und Online-Shopping sind für viele Menschen längst Alltag. Gleichzeitig nimmt die Nutzung von Bargeld in vielen europäischen Ländern kontinuierlich ab. Vor diesem Hintergrund arbeitet das Eurosystem an einem Projekt, das das europäische Zahlungswesen nachhaltig prägen könnte: dem digitalen Euro.
Doch was genau verbirgt sich hinter diesem Konzept? Welche Chancen bietet es für Verbraucher, Unternehmen und Banken? Und welche Herausforderungen müssen noch gelöst werden?
Was ist der digitale Euro?
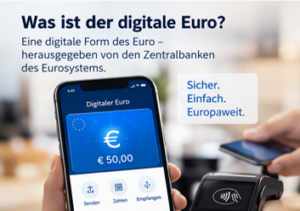
Der digitale Euro wäre eine digitale Form des Euro, die direkt von den Zentralbanken des Eurosystems ausgegeben wird. Er würde somit neben Bargeld existieren und dieses nicht ersetzen.
Anders als das Guthaben auf einem Girokonto wäre ein digitaler Euro Zentralbankgeld. Das bedeutet, dass die Forderung unmittelbar gegenüber der Zentralbank besteht und nicht gegenüber einer Geschäftsbank.
Für Bürgerinnen und Bürger könnte der digitale Euro ähnlich einfach nutzbar sein wie heutige digitale Zahlungsmethoden:
- Bezahlen im stationären Handel
- Online-Einkäufe
- Zahlungen zwischen Privatpersonen
- Mobile Nutzung per Smartphone oder Wallet-App
Das Ziel besteht darin, eine sichere, europäische und unabhängige digitale Zahlungsinfrastruktur bereitzustellen.
Warum wird der digitale Euro eingeführt?
Die Europäische Zentralbank verfolgt mit dem digitalen Euro mehrere strategische Ziele.
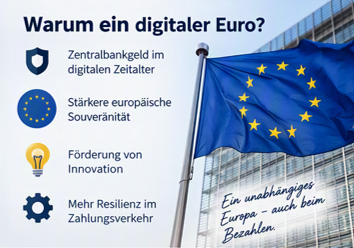
- Erhalt von Zentralbankgeld im digitalen Zeitalter
Bargeld bleibt zwar weiterhin verfügbar, wird aber insbesondere im Online-Handel nicht genutzt. Mit dem digitalen Euro soll auch in der digitalen Wirtschaft ein Zugang zu öffentlichem Geld gewährleistet werden.
- Stärkung der europäischen Souveränität
Der europäische Zahlungsverkehr wird heute stark von internationalen Anbietern wie Visa, Mastercard, PayPal oder Apple Pay geprägt. Der digitale Euro könnte die Abhängigkeit von außereuropäischen Zahlungsdienstleistern reduzieren.
- Förderung von Innovation
Eine einheitliche europäische Zahlungsplattform könnte Innovationen im Finanzsektor fördern und neue Geschäftsmodelle ermöglichen.
- Resilienz des Zahlungsverkehrs
Ein zusätzlicher europäischer Zahlungsweg erhöht die Ausfallsicherheit und Stabilität des Finanzsystems.
Welche Vorteile bietet der digitale Euro?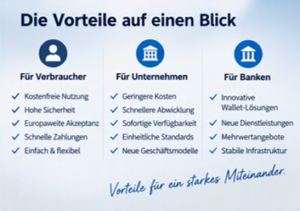
Der digitale Euro könnte zahlreiche Vorteile für Verbraucher bieten:
- Kostenfreie Basisnutzung
- Hohe Sicherheitsstandards
- Europaweite Akzeptanz
- Schnelle Echtzeitzahlungen
- Einfaches Bezahlen online und offline
- Direkte Absicherung durch die Zentralbank
Insbesondere grenzüberschreitende Zahlungen innerhalb Europas könnten deutlich einfacher werden.
Unternehmen könnten profitieren durch:
- Geringere Transaktionskosten
- Schnellere Zahlungsabwicklung
- Sofortige Verfügbarkeit von Geldern
- Einheitliche europäische Standards
- Reduzierte Abhängigkeit von internationalen Kartenanbietern
Obwohl viele Banken dem Projekt zunächst kritisch gegenüberstanden, entstehen auch neue Chancen:
- Entwicklung innovativer Wallet-Lösungen
- Erweiterte Zahlungsdienste
- Neue Mehrwertangebote rund um digitale Identitäten und Zahlungsverkehr
Welche Herausforderungen gibt es?
Trotz vieler Vorteile stehen noch einige Fragen im Raum.
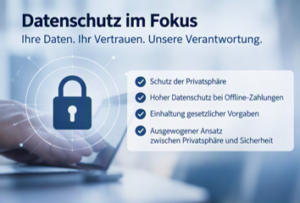
Datenschutz als entscheidender Erfolgsfaktor
Eine der häufigsten Fragen lautet: Wird mit dem digitalen Euro jede Zahlung überwacht?
Die Antwort lautet nach aktuellem Planungsstand: Nein.
Die Europäischen Zentralbanken betonen, dass der Schutz der Privatsphäre ein wesentliches Gestaltungsmerkmal sein soll. Für kleinere Offline-Zahlungen wird sogar ein Datenschutzniveau angestrebt, das dem von Bargeld möglichst nahekommt.
Gleichzeitig müssen gesetzliche Anforderungen zur Bekämpfung von Geldwäsche, Terrorismusfinanzierung und Betrug erfüllt werden.
Die Herausforderung besteht darin, den richtigen Ausgleich zwischen Privatsphäre und regulatorischen Anforderungen zu finden.
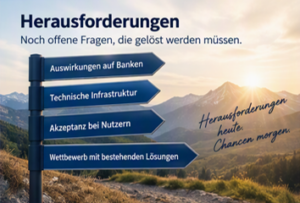
Auswirkungen auf Banken
Sollten Bürger größere Beträge in digitale Euro umschichten, könnten Geschäftsbanken Einlagen verlieren. Deshalb werden Obergrenzen für digitale Euro diskutiert.
Technische Infrastruktur
Der Aufbau einer europaweiten, hochverfügbaren Infrastruktur erfordert erhebliche Investitionen und höchste Sicherheitsstandards.
Akzeptanz bei Nutzern
Der digitale Euro wird nur erfolgreich sein, wenn Verbraucher und Unternehmen tatsächlich einen Mehrwert gegenüber bestehenden Bezahlverfahren erkennen.
Wettbewerb mit bestehenden Lösungen
Kreditkarten, Sofortüberweisungen und Mobile-Payment-Dienste sind bereits weit verbreitet. Der digitale Euro muss einen klaren zusätzlichen Nutzen bieten.
Der aktuelle Stand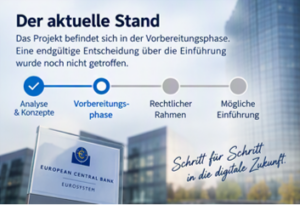
Die Europäische Zentralbank befindet sich weiterhin in der Vorbereitungsphase des Projekts. In dieser Phase werden technische Konzepte, rechtliche Rahmenbedingungen und Marktanforderungen geprüft. Der aktuellste Stand ist das Digital euro scheme rulebook V0.91 zusammen mit 17 Anhängen.
Eine endgültige Entscheidung über die Einführung des digitalen Euro wurde bislang nicht getroffen. Erst nach Abschluss der Testphase und der Verabschiedung des entsprechenden Rechtsrahmens auf europäischer Ebene könnte eine Einführung erfolgen.
Fazit
Der digitale Euro zählt zu den bedeutendsten Innovationsprojekten im europäischen Zahlungsverkehr. Er soll die Vorteile von Zentralbankgeld in die digitale Welt übertragen und gleichzeitig Europas Unabhängigkeit im Zahlungsverkehr stärken.
Für Verbraucher könnte er eine sichere, komfortable und europaweit einsetzbare Zahlungsmethode darstellen. Unternehmen würden von effizienteren Prozessen profitieren, während Banken neue digitale Dienstleistungen entwickeln könnten.
Ob der digitale Euro tatsächlich zum neuen Standard im europäischen Zahlungsverkehr wird, hängt jedoch von mehreren Faktoren ab: Datenschutz, Nutzerakzeptanz, technologische Umsetzung und ein überzeugender Mehrwert gegenüber bestehenden Zahlungsmethoden.
Fest steht: Die Diskussion um den digitalen Euro wird die Finanzbranche in den kommenden Jahren weiterhin intensiv begleiten und die Zukunft des Bezahlens in Europa maßgeblich beeinflussen.
Sehen Sie auch:
Wie der Wasserfall Mechanismus beim digitalen Euro funktioniert
Teilen